L’accès à la mobilité urbaine, voilà ce qui dessine désormais la frontière entre l’autonomie et la contrainte. Vous respirez, moteur démarré, pare-brise tamponné d’une vignette colorée qui détermine si votre projet roule ou cale au premier feu parisien. L’époque change vite, le financement suit, ou se dérobe, sous le poids d’une réglementation qui évolue sans cesse.
Vous voulez savoir où placer vos efforts et à quoi vous attendre pour atteindre l’éligibilité prêt auto ZFE ? Posez-vous la bonne question : comment décrocher un financement, là où Crit’Air et ZFE dessinent de nouveaux trajets, brouillent les codes, modifient les critères d’octroi ?
La réalité mouvante des ZFE et son impact sur l’éligibilité prêt auto ZFE
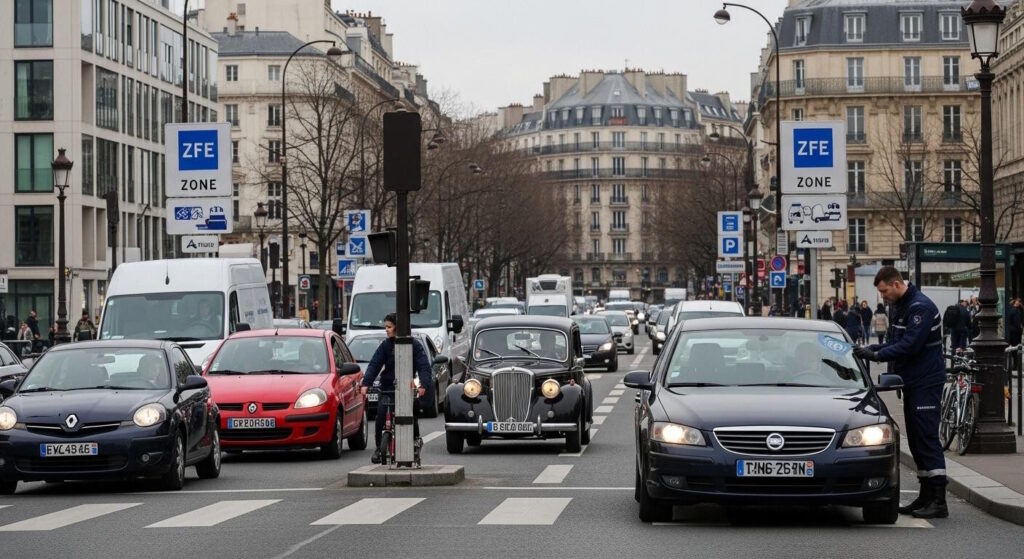
Le passage aux ZFE n’épargne personne, tous ressentent ces nouvelles limites, insidieuses ou franches, sur leur quotidien. Presque toutes les agglomérations à partir de 150 000 habitants ferment la porte aux vieilles mécaniques. Depuis 2019, Paris, puis Lyon, Grenoble, Marseille, Toulouse, et maintenant plus de 45 métropoles, imposent leur tempo, toujours plus strict. Vous repérez la montée en régime : la généralisation s’écrit noir sur blanc dans la loi Climat et Résilience, entrée en vigueur en 2024 et affermie en 2026.
Vous vous promenez dans Nice, Montpellier ou Strasbourg, la ZFE ne vous lâche plus. Vous consultez les arrêtés municipaux et vous lisez : fin des Crit’Air 4 depuis février, Crit’Air 3 dans le viseur pour 2026. La logique vous happe, vous force à accélérer : hier Peugeot 207 Diesel, aujourd’hui Zoé électrique ou Yaris hybride, demain… question ouverte.
L’estimation des dommages sanitaires s’y invite : 40 000 décès anticipés, la pollution ne pardonne rien. Les politiques publiques s’articulent autour de cette urgence, elles coupent court aux compromis, orchestrent la disparition progressive des Diesels d’avant 2011, bannissent l’essence antérieure à 2006. La Région Auvergne-Rhône-Alpes l’affirme, elle exclut de ses aides les véhicules non compatibles ZFE. Vous ressentez la vague, inutile de nager à contre-courant.
Si vous souhaitez examiner rapidement les conditions d’une offre, n’hésitez pas à consulter simulateur de prêt auto qui analyse immédiatement vos critères Crit’Air et ZFE, pour ajuster votre dossier à la réalité bancaire 2026.
La classification Crit’Air, nouvel arbitre des règles ?
Vous plissez les yeux : Crit’Air 0 signifie « entrée libre » dans toutes les métropoles. Crit’Air 1, souvent toléré, mais pour combien de temps ? Crit’Air 2 déjà pointé du doigt, sous surveillance. Crit’Air 3, 4 : vous comprenez l’inflexibilité, exclusion sourde, prêt auto compromis, avenir bouché.
Bank populaire, Crédit Agricole, banques en ligne, même logique, nul n’y échappe. En 2026, l’étiquette sur le pare-brise traduit votre futur, ou sa clôture brutale. Prendre la route devient un calcul, presque une partie d’échecs : où circulez-vous, pour combien de temps, avec quel véhicule, quelle énergie ?
| Type de vignette Crit’Air | Modèles concernés (année, énergie) | Restrictions ZFE en 2026 | Conditions habituelles de financement |
|---|---|---|---|
| Crit’Air 0 | Électrique, Hydrogène | Libre accès toutes ZFE | Octroi accéléré et cumul maximal d’aides |
| Crit’Air 1 | Essence récente, Hybride | Accès autorisé sauf rares cas | Conditions standards et aides nationales |
| Crit’Air 2 | Diesel récent, Essence après 2006 | Accès restreint en ZFE strictes | Exigences renforcées, aides locales sous conditions |
| Crit’Air 3 et plus | Diesel ancien, Essence ancienne | Interdiction progressive | Crédit difficile, aides inaccessibles |
Sur le terrain, toute négligence se paie. Vous cherchez éligibilité prêt auto ZFE avec une vignette supérieure à 2, la réponse tombe : prêt refusé ou taux dissuasif, vos chances s’effritent à mesure que la réglementation avance. Temps d’adaptation réduit, anticipation obligatoire, toute hésitation détourne la trajectoire vers l’achat ou la LOA.
Les nouveaux critères d’éligibilité au prêt auto en ZFE
L’examen du dossier bancaire change de décor. L’ancien focus « solvabilité » laisse la place à une lecture critique : type de carburant, vignette Crit’Air, conformité aux règles d’agglomération, anticipation sur les interdictions annoncées, tout se mêle dans l’analyse. Aucun détail n’échappe. L’organisme prêteur se protège. Le financement auto s’offre à celles et ceux qui prouvent la compatibilité ZFE de leur véhicule.
Les risques de dévalorisation inquiètent, surtout pour Crit’Air 3 et 4. Les banques refusent désormais l’évidence : inutile d’insister avec un véhicule menacé par la législation, la porte reste fermée. Un dossier solide inclut désormais les aides sollicitées ou obtenues, justificatifs à l’appui. Vous renseignez le banquier sur l’avance, il l’intègre dans le plan de remboursement, il respire. Les simulateurs bancaires ajoutent Crit’Air et contraintes ZFE, le verdict tombe encore plus tôt.
La logique de la vignette Crit’Air au cœur de l’acceptation ?
L’éligibilité prêt auto ZFE ne laisse place à aucune improvisation. Elle repose, de fait, sur la bonne couleur de votre macaron. Prêt rapide, conditions préférentielles, obtention d’aides, tout cela dépend du niveau Crit’Air. Un prêt pour Crit’Air 0, l’institution fonce, pas d’hésitation. Crit’Air 2 ou 3 ? Bronca. Depuis janvier 2026, la prudence règne, les banquiers orientent souvent vers le leasing, pour réduire le risque à la revente. Taux bonifié, durée allongée, exclusions applicables, toutes les conditions varient selon cette vignette fatidique.
Vous engagez une demande, les questions fusent : quel usage, quelle ville, quelle date limite de circulation prévue pour votre véhicule ? Rigueur nouvelle, les banques mutualistes surveillent leurs positions aussi attentivement que les néo-banques. Chacun adapte ses critères d’octroi, sous la pression législative. La dimension écologique n’est plus un slogan, elle structure la finance auto.
Les dispositifs d’aides locales, articulation avec votre projet de financement
Les aides ne se contentent plus d’une prime unique : elles s’additionnent, se superposent, créent un réseau où il faut savoir naviguer. Vous pensez prime à la conversion, bonus écologique, aides communales ou régionales ? Le cumul devient possible, mais il obéit à une séquence chronologique stricte.
Les principales aides pour faciliter l’accès à la mobilité compatible ZFE
Prime à la conversion pour Crit’Air 0 et 1, bonus écologique récemment réévalué : jusqu’à 7 000 euros sur un modèle neuf électrique plafonné à 47 000 euros, les chiffres s’alignent, vous gagnez en sérénité. Métropole du Grand Paris, Lyon, Bordeaux ? Chacun introduit une couche supplémentaire : 5 000 euros pour stimuler la bascule. L’Île-de-France va plus loin, avec 2 500 euros additionnels ciblant les Crit’Air 0.
*Conditions de revenus, durée de détention, résidence, tout s’imbrique et laisse une part d’incertitude*. Les aides s’accordent, se refusent parfois, selon le paramétrage précis de la demande. Le cumul autorisé rassure, mais la chronologie des démarches décourage les têtes en l’air, tout doit s’enchaîner au bon moment. Sans organisation, vous ratez une partie des bénéfices, c’est mathématique.
L’assemblage gagnant entre aides publiques et crédit privé ?
Vous vous posez la question fatidique : aides déduites, reste-t-il un effort raisonnable à financer par crédit ? Un véhicule électrique séduit par le cumul de 7 000 euros de bonus, 5 000 euros d’aide métropolitaine. L’emprunt se réduit, le taux d’endettement chute, la banque s’en félicite. L’assemblage bonus, subvention, crédit crée l’équilibre, le coût total baisse, et vous avancez l’esprit plus libre.
À Lyon, un particulier reçoit 3 000 euros en plus pour une Crit’Air 1 neuve, apporte une Souffle neuve à son budget. En périphérie non ZFE, le scénario change, seules les aides nationales s’appliquent. Vous évitez la précipitation grâce à un montage réfléchi. La métropole donne, la campagne retient. L’organisation de la demande, l’ordre des justificatifs, tout cela dessine une frontière nette entre un financement maîtrisé et un budget vacillant.
- Pensez à rassembler tous les documents relatifs aux aides avant toute démarche bancaire
- Actualisez la simulation de financement en fonction des annonces municipales
- Négociez le montant du crédit après prise en compte du reste à charge réel
- Anticipez l’évolution Crit’Air lors du choix du véhicule
Les stratégies pour devancer la réglementation et optimiser ses chances
Paris prévoit la priorité Crit’Air 2 dès 2026, Lyon pousse le mouvement, d’autres suivront sûrement, la question reste ouverte à l’interprétation municipale. Le coût sur cinq ans, évolutif, ne se limite plus à une mensualité : restrictions, revente, entretien, tout pèse. La viabilité d’une acquisition dépend de la proactivité, vous rassemblez les aides, anticipez les changements réglementaires, tenez informé votre conseiller.
Les évolutions à prévoir sur l’éligibilité prêt auto ZFE et ses alternatives ?
Le terrain bouge vite, rien n’est figé. L’administration prévoit un basculement : aides centrées sur Crit’Air 0 et 1, les Diesels Crit’Air 2 sur la sellette dès 2026. Les acteurs du crédit s’empressent d’expérimenter des formules à taux zéro pour les électriques, prolongent certaines offres de leasing avantageuses. Un achat d’ici fin 2026, c’est un calcul permanent entre aides, éligibilité, changement de réglementation, perspectives de revente.
Reste l’anecdote, loin des chiffres. Un matin de janvier, à Lyon, Sonia sort de la banque, son premier dossier refusé à cause de Crit’Air 3. Dépit, colère, puis initiative : son concessionnaire, sa mairie, une chaîne d’entraide, une solution. Elle décroche enfin le financement, Crit’Air 1, sourire timide mais durable.
« On vit mieux, c’est sûr, dès que le dossier tient la route.»
De quoi inspirer ceux qui doutent encore.
Éligibilité prêt auto ZFE, le cap à tenir, la frontière à surveiller. Rester en mouvement, sans arrière-pensée, c’est possible, à qui s’équipe et prépare son projet dans la bonne temporalité. Au moment où tout change, vous, vous adaptez.